5 أخطاء إدارية في حساب البدلات والمكافآت تستنزف كاش الشركة
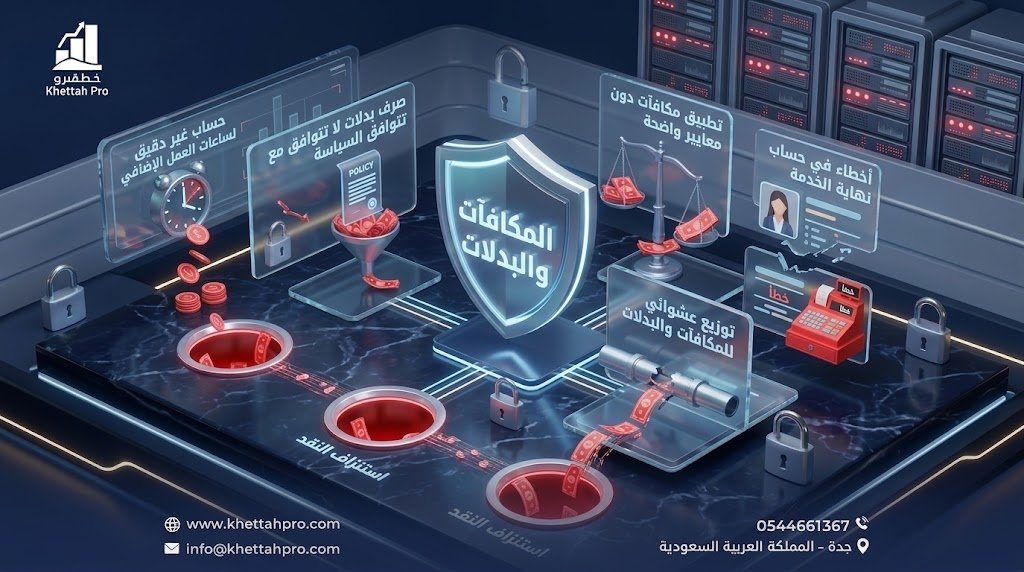
تُمثل مزايا الموظفين، والبدلات الثابتة، والمكافآت المرتبطة بالأداء حجر الزاوية في بناء بيئة عمل جاذبة ومحفزة داخل الشركات والمؤسسات في المملكة العربية السعودية. ومع ذلك، تشير المراجعات والتدقيقات المالية للعديد من المنشآت إلى أن حساب البدلات والحوافز بطريقة عشوائية أو غير مدروسة ماليّاً يُعد من أكبر مسارب التسرب النقدي الخفي التي تستنزف التدفقات النقدية والسيولة المتاحة للشركة دون أن تحقق العائد البيعي أو التشغيلي المرجو منها.
ينشأ هذا النزيف عادة من غياب اللوائح المالية المحكمة، أو الاعتماد على حسابات يدوية واجتهادية تفصل بين أداء الموظف الفعلي وبين استحقاقه النقدي. نحن في خطة برو نرافق المنشآت لتأسيس سياسات أجور وحوافز رشيقة، وفي هذا المقال نكشف لك 5 أخطاء إدارية ومحاسبية شائعة في حساب البدلات والمكافآت تؤدي لاستنزاف كاش منشأتك وكيفية معالجتها.
الفلسفة المالية للمزايا والبدلات: الربط بالقيمة المضافة
في الفكر المالي السليم، يُفترض أن كل ريال يُصرف في بنود البدلات والمكافآت يجب أن يقابله ارتفاع في الكفاءة الانتاجية، أو تخفيض في التكاليف التشغيلية ($OpEx$)، أو زيادة مباشرة في الإيرادات والسيولة النقدية. عندما تحول المنشأة المزايا والمكافآت إلى “حقوق مكتسبة مجردة من الأداء”، فإنها تحمل ميزانيتها تكاليف ثابتة مريرة تضغط على الملاءة المالية في أوقات تراجع المبيعات.
5 أخطاء إدارية في حساب البدلات والمكافآت تستنزف كاش الشركة
1. تحويل “المكافآت والحوافز المتغيرة” إلى “بدلات ثابتة” في العقود
الوقوع في خطأ تثبيت المكافآت الموسمية أو عمولات المبيعات داخل العقد كبدل ثابت يُدفع شهرياً بغض النظر عن نتائج الأعمال:
-
فخ التكلفة الثابتة المجمدة: يصبح هذا البدل جزءاً إجبارياً من الالتزام المالي الشهري على الشركة، مما يصعّب خفضه أو تعديله قانونياً عند تراجع المبيعات.
-
الأثر المالي المتراكم: دخول هذه البدلات الثابتة تلقائياً في معادلة حساب استقطاعات التأمينات الاجتماعية ($GOSI$) ومكافأة نهاية الخدمة، مما يضاعف التزامات الشركة المستقبلية بشكل غير محتم.
2. صرف عمولات المبيعات بناءً على “المبيعات الإجمالية” وليس “الربح الصافي والتحصيل”
واحدة من أكثر الأخطاء تكراراً في قسم المبيعات والمالية:
-
فخ الخصومات الحادة: منح الموظف عمولة على قيمة العقد المكتوب ($Revenue$) يدعه يقدم خصومات كبيرة للمشتري لإغلاق البيعة بسرعة وأخذ حافزه، بينما الصفقة ناتجة عن هامش ربح صفر أو خاسرة مالياً للشركة.
-
غياب الكاش: صرف المكافأة فور توقيع العقد وقبل أن يدخل الكاش الفعلي إلى الحساب البنكي، مما يضطر الشركة لدفع حوافز نقدية من رصيدها بينما العميل يماطل في السداد!
3. عدم ربط بدلات السكن والمواصلات بـ “سقف التكلفة الفعلية والإنتاجية”
صرف بدلات مقطوعة ضخمة دون وضع ضوابط ترتبط بالمرتبة الوظيفية وطبيعة المهام التشغيلية:
-
الازدواجية المادية: صرف بدل مواصلات شهري ثابت لموظف تُوفر له الشركة سيارة عمل خاصة ومحروقات على حسابها، أو تقديم بدل سكن يفوق متوسط الأسعار السائدة في المنطقة لغير المستحقين.
-
الصواب المالي: مراجعة هيكل البدلات دورياً وتطبيق لوائح الحوكمة لمنع الازدواجية في المنافع والمزايا النقدية.
4. الإفرط في اعتماد “ساعات العمل الإضافي” ($Overtime$) دون جدوى اقتصادية
تحول أجر العمل الإضافي من أداة استثنائية لمواجهة ضغط العمل إلى “راتب إضافي خفي ومستمر” للموظفين:
-
ضعف الرقابة الميدانية: سماح الإدارة بتسجيل ساعات عمل إضافية مكثفة دون وجود مخرجات عمل حقيقية وملموسة تبرر هذه الساعات.
-
الأثر المالي: رفع بند الأجور بنسبة $20\%$ إلى $30\%$ شهرياً دون مقابل في حجم الإنتاج أو المبيعات، وهو ما يمثل ههدر مباشر لكاش المنشأة.
5. حساب المكافآت السنوية دون خصم “كلفة رأس المال والمصروفات المستترات”
توزيع أرباح ومكافآت سنوية على المديرين التنفيذيين بناءً على تقارير أرباح ابتدائية مبكرة:
-
تجاهل المخصصات والديون: حساب المكافأة قبل خصم مخصصات الديون المشكوك في تحصيلها ($Provisions$)، أو قبل اقتطاع المخصص الضريبي والزكوي المستحق لـ “زاتكا”.
-
النتيجة: توزيع كاش فعلي كحوافز على أرباح حبرية سيتضح لاحقاً أنها اضمحلت بعد خصم الالتزامات الختامية.
جدول توضيحي: الفارق بين الإدارة العشوائية والحيادية للبدلات والمكافآت
| وجه المقارنة | الإدارة العشوائية والتقليدية للبدلات | الإدارة الماليّة المحوكمة للمزايا (خطة برو) |
| طبيعة المكافآت | بدلات نقدية ثابتة صعبة التعديل | مكافآت مرنة ومتغيرة تطلع وتنزل حسب الأداء |
| أساس صرف عمولة المبيعات | على إجمالي المبيعات المكتوبة فوراً | على هامش الربح الصافي والتحصيل النقدي الفعلي |
| الاعتماد على الإضافي ($Overtime$) | ممارسة شهرية مستمرة دون تدقيق في المخرجات | موافقة مسبقة مشروطة بإنتاجية محددة ومقاسة |
| الأثر على نهاية الخدمة والتأمينات | تضخم التزامات المنشأة المستقبلية بشكل عشوائي | ضبط البدلات وفق اللوائح لحماية سيولة الشركة |
سؤال وجواب قبل الختام
س: كيف نعيد تنظيم البدلات والمكافآت في منشأتنا دون إحداث ارتباك أو تراجع في معنويات الموظفين؟
-
ج: إدارة التغيير تتطلب شفافية؛ ابدأ بـ “فصل وتحديث لائحة العمل الداخلية” واعتمادها رسمياً، مع تطبيق النظام المحوكم الجديد فوراً على التعيينات الجديدة. أما الموظفون الحاليون، فيمكن دمج بدلاتهم الثابتة ضمن الأجر الفعلي مع إعادة تصحيح نظام الحوافز والعمولات المستقبلية ليصبح متدرجاً ومرتبطاً بـ الأرباح والتحصيل ($KPIs$)، مما يمنح المتميزين فرصاً لكسب دخل أعلى عند التميز.
س: هل تدخل جميع البدلات الممنوحة للموظف في حساب مكافأة نهاية الخدمة وفق نظام العمل السعودي؟
-
ج: وفقاً لـ نظام العمل السعودي، تُحسب مكافأة نهاية الخدمة بناءً على “الأجر الفعلي” وهو الراتب الأساسي مضافاً إليه كافة البدلات الثابتة والمستمرة التي تُمنح للموظف لقاء عمله. واستثناء بعض المزايا أو العمولات المتغيرة يتطلب صياغة لائحة أجور وعقود قانونية ومحاسبية دقيقة تفصل الميزة الاستثنائية عن الأجر الأساسي والبدل الثابت.
س: كيف يحمي النظام المحاسبي السحابي سيولة الشركة من أخطاء حساب البدلات؟
-
ج: يوفر البرنامج السحابي إمكانية تفعيل “قواعد وقوانين الاستحقاق الآلية” ($Automation Rules$)؛ بحيث لا يُسمح بصرف أي عمولة مبيعات أو حافز إلا بعد تغيير حالة الفاتورة في النظام إلى “مدفوعة ومحصلة بنكياً”، كما يمنع إضافة ساعات عمل إضافي دون اعتمادها إلكترونياً من المدير المالي والمباشر.
كيف تدعمك “خطة برو” في ضبط بنود أجورك وحماية كاش شركتك؟
في خطة برو، نساعدك على تحويل ميزانية الموارد البشرية والمزايا من مصدر استنزاف نقدي إلى محرك استثماري يولد الأرباح. نقوم بمراجعة وتدقيق هيكل أجورك وبدلاتك الحالي، واكتشاف أخطاء الاحتساب والهدر المستتر في العمولات والعمل الإضافي. نصمم لك لوائح حوافز وبدلات محوكمة ومطابقة لنظام العمل ومصممة خصيصاً لربط المكافآت بـ التحصيل النقدي والربح الصافي، لتضمن لمنشأتك استقراراً مالياً وسيولة مرنة في السوق السعودي.
نظّم بدلاتك وحوافزك واحمِ كاش منشأتك مع خطة برو
لا تترك سيولتك النقدية تتسرب في بدلات وحوافز غير موجهة. تواصل معنا اليوم لنقوم بتحليل وتصحيح هيكل أجورك ومكافآتك باحترافية.
-
العنوان: جدة – المملكة العربية السعودية
-
موقعنا الإلكتروني: khettahpro.com
-
بريد إلكتروني: info@khettahpro.com
-
اتصال هاتف: 0544661367
-
تواصل عبر الواتساب مباشرة: wa.me/966544661367