4 قواعد مالية لحماية حقوق الشركاء وتوزيع الأرباح بوضوح
تُعد الشراكات التجارية في المملكة العربية السعودية من أهم محركات النمو والتوسع في قطاعات الأعمال المختلفة. ومع ذلك، تشير التجارب الواقعية داخل السوق إلى أن نسبة كبيرة من الشراكات الواعدة والناجحة بيعياً تواجه عقبات حادة أو تنتهي بنزاعات قضائية وتفكك بين الشركاء، ليس بسبب فشل المشروع تجارياً، بل نتيجة الضبابية والغياب المالي لحوكمة توزيع الأرباح وتحديد الصلاحيات.
غالباً ما تبدأ الشراكات في مراحلها الأولى بناءً على “الثقة الشفهية والعلاقات الشخصية”، ولكن مع نمو التدفقات النقدية وتعدد التزامات المنشأة، تظهر الخلافات حول: متى يُسمح بسحب الأرباح؟ كيف تُحسب أتعاب الشريك المدير؟ وكيف تُغطى الخسائر غير المتوقعة؟ نحن في خطة برو نساعد الشركاء على إرساء القواعد المالية والحوكمية المحكمة، وفي هذا المقال نضع بين يديك 4 قواعد مالية أساسية لحماية حقوق الشركاء وتوزيع الأرباح بوضوح وشفافية.
الفلسفة المالية للحوكمة: عزل الملكية عن الإدارة
الخطأ الشائع والمدمر في الشركات العائلية والناشئة هو الخلط الجسيم بين “حق الشريك بصفته مالكاً للأسهم” وبين “حق الشريك بصفته مديراً تشغيلياً”. حماية حقوق الجميع تبدأ من تطبيق الفصل المالي التام بين الأرباح الرأسمالية التي تُوزع بنسبة الملكية، وبين الأجور والبدلات التي تُدفع لقاء الجهد التنفيذي واليومي داخل الشركة.
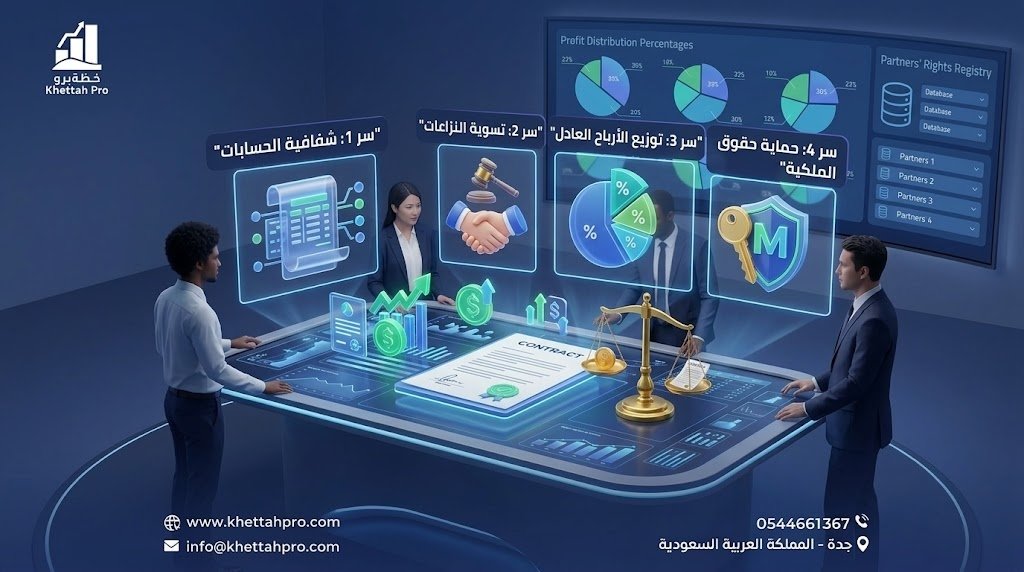
4 قواعد مالية لحماية حقوق الشركاء وتوزيع الأرباح
1. تحديد أتعاب ومستحقات “الشريك المدير” بشكل مستقل ($Executive\ Compensation$)
إذا كان أحد الشركاء يتولى الإدارة التنفيذية اليومية للشركة بينما يكتفي باقي الشركاء بالتمويل بالرأس مال (شركاء صامتون):
-
راتب سوقي محدد: يجب تحديد راتب شهري ثابت للشريك المدير يُحسب ضمن المصاريف التشغيلية للشركة ($OpEx$) ويطابق أسعار السوق للوظائف المماثلة.
-
الأثر المالي: هذا الراتب يُدفع بانتظام بغض النظر عن تحقق أرباح صافية من عدمها، ولا يُخصم مستقبلاً من حصته الاستثمارية في الأرباح الصافية الختامية للشركة.
2. اعتماد سياسة صريحة ومحددة لتوزيع الأرباح ($Dividend\ Policy$)
عدم السحب العشوائي من الحساب البنكي للشركة لصالح الشركاء؛ بل بناء سياسة توزيع آليّة واضحة ومكتوبة:
-
تحديد دورية التوزيع: الاتفاق على مواعيد التوزيع (سواء كانت ربع سنوية أو سنوية) بعد إغلاق القوائم المالية وإقرارات “زاتكا”.
-
ربط التوزيع بالسيولة السريعة وليس بالأرباح الدفترية: ألا يُسمح بتوزيع أي أرباح صافية إلا إذا كانت مغطاة بـ كاش حقيقي متوفر في البنك يزيد عن احتياجات التشغيل ورأس المال العامل للأشهر القادمة.
3. اقتطاع الاحتياطي النظامي والتطوعي قبل التوزيع ($Retained\ Earnings$)
احتجاز جزء من الأرباح الصافية داخل الشركة لحمايتها وتأمين توسعها قبل قيام الشركاء بسحب أرباحهم النقديّة:
-
الاحتياطي النظامي والتطوعي: اقتطاع نسبة محددة (مثل $10\%$ إلى $20\%$) من الصافي السنوي وتوجيهها لـ حساب الأرباح المبقاة ($Retained\ Earnings$).
-
الهدف المالي: توفير سيولة للنمو والتوسع الذاتي، وبناء رصيد طوارئ يقي الشركاء من اضطرار ضخ أموال إضافية من جيوبهم الخاصة عند حدوث أزمات غير متوقعة.
4. صياغة اتفاقية الشركاء الماليّة وإجراءات الخروج ($Pact\ &\ Exit\ Strategy$)
تضمين العقد المالي والاجتماعي للشركة نصوصاً صريحة وموثقة قانوناً تُعالج كافة السيناريوهات المستقبليّة:
-
تقييم الشركة عند التخارج: تحديد طريقة وحيدة ومعتمدة لتقييم المنشأة مالياً في حال رغب أحد الشركاء في البيع أو الخروج (مثل اعتماد متوسط أرباح آخر 3 سنوات أو التقييم بواسطة مراجع قانوني خارجي).
-
حق الشفعة ($Right\ of\ First\ Refusal$): منح الشركاء الحاليين أولوية شراء حصة الشريك المتخارج بسعر عادل قبل عرضها على مستثمرين أجانب عن الشركة.
4 قواعد مالية لحماية حقوق الشركاء وتوزيع الأرباح بوضوح
جدول توضيحي: الفارق بين الإدارة العشوائية والحيادية لحقوق الشركاء
| وجه المقارنة | الشراكة غير المنظمة والحديثة | الشراكة المحوكمة مالياً (خطة برو) |
| أتعاب الشريك المدير | سحبيات شخصية عشوائية تخلط بالأرباح | راتب محدد ومسجل ضمن المصاريف التشغيلية ($OpEx$) |
| موعد توزيع الأرباح | سحب مباشر عند توفر كاش في البنك | توزيع دوري محدد مبني على قوائم مالية مدققة |
| التعامل مع الخسائر | خلافات ومطالبات بضخ أموال مفاجئة | التغطية من حساب الأرباح المبقاة والاحتياطي |
| تقييم الشريكة عند الخروج | نزاعات قضائية وتخمين عشوائي للقيمة | طريقة تقييم مالية معتمدة ومحددة في اتفاقية الشركاء |
سؤال وجواب قبل الختام
س: كيف نتصرف إذا اختلف الشركاء حول نسبة الأرباح المراد توزيعها مقابل النسبة المراد إعادة استثمارها؟
-
ج: يُحل هذا الاختلاف مسبقاً عبر تثبيت “نسبة توزيع مستهدفة” ($Payout\ Ratio$) داخل اتفاقية الشركاء (مثلاً: توزيع $50\%$ من الأرباح الصافية نقداً للشركاء، وإعادة استثمار $50\%$ المتبقية في أصول وتوسعات الشركة)، مما يمنع النزاعات الفردية ويربط القرار بالسياسة المالية المعتمدة للكيان.
س: هل يحق للشريك المالي التدقيق في الحسابات والفواتير اليومية للشركة؟
-
ج: نظاماً وحوكمةً، يحق لكافة الشركاء الاطلاع على التقارير والقوائم المالية الدورية المعتمدة (الربع سنوية والسنوية) والتقارير التدقيقية. ولكن لتجنب التعطيل التشغيلي، لا يفضل تدخله في العمليات والإدخالات اليومية، ويتم ذلك عبر تعيين مراجع محاسبي مستقل يقدم تقارير دورية محايدة لكافة الشركاء.
س: ما هي الوثيقة الأكثر أهمية لحماية حقوق الشركاء قانونياً ومالياً في السعودية؟
-
ج: هي “اتفاقية الشركاء” ($Shareholders’\ Agreement – SHA$) المكملة لعقد التأسيس؛ حيث تفصل هذه الوثيقة كافة الشروط المالية، وسياسات التوزيع، وأسلوب إتخاذ القرارات الاستراتيجية، وآليات فض النزاعات والتخارج بدقة متناهية تحمي جميع الأطراف.
كيف تدعمك “خطة برو” في حوكمة حقوق الشركاء وتنظيم توزيع الأرباح؟
في خطة برو، نساعدك على بناء شراكة تجارية متينة قائمة على الشفافية والأرقام الدقيقة. نقوم بصياغة وبناء الهياكل المالية واللوائح الداخلية للشركاء، وفصل أجور الإدارة عن الأرباح الاستثمارية، وتصميم سياسات توزيع الأرباح والاحتياطيات بأسس محاسبية محكمة. نضمن لك إعداد تقارير مالية دورية شفافة ومستقلة، لتتفرغ لتطوير وتوسيع نشاطك التجاري في السوق السعودي بثقة وأمان تام.
احمِ شراكتك ونظّم توزيع أرباحك بشفافية مع خطة برو
لا تترك حقوقك وحقوق شركائك للظنون والعلاقات الشخصية. تواصل معنا اليوم لنقوم بتهيئة وحوكمة منظومتك المالية والتعاقدية باحترافية.
-
العنوان: جدة – المملكة العربية السعودية
-
موقعنا الإلكتروني: khettahpro.com
-
بريد إلكتروني: info@khettahpro.com
-
اتصال هاتف: 0544661367
-
تواصل عبر الواتساب مباشرة: wa.me/966544661367